
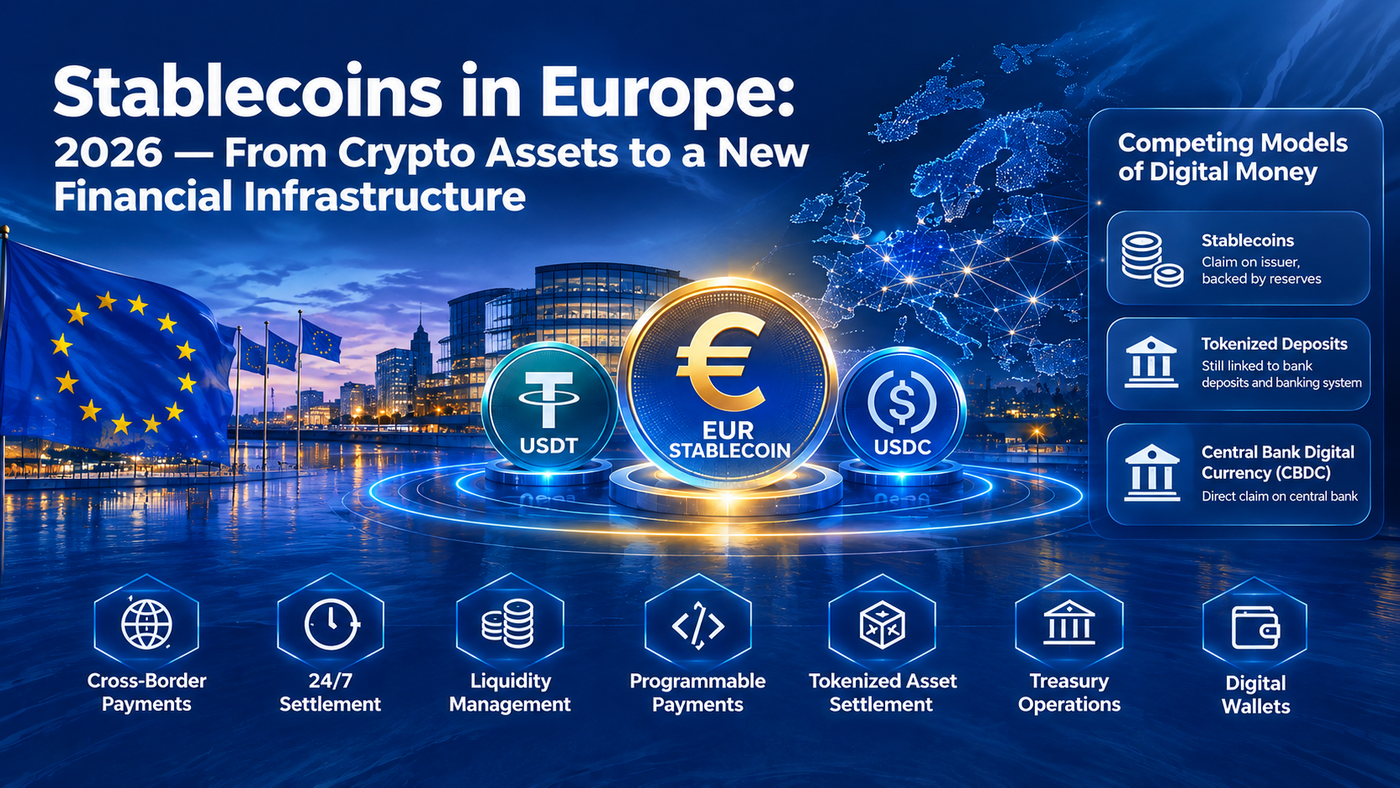
2026 рік стає важливим етапом трансформації європейського ринку цифрових грошей. Стейблкоїни поступово виходять за межі криптовалютної екосистеми та починають розглядатися банками, фінтех-компаніями та міжнародними платіжними системами як потенційний елемент розрахункової та платіжної інфраструктури.
Масштаб ринку продовжує збільшуватися. До кінця серпня сукупна капіталізація stablecoin-ринку досягла близько $304 млрд. При цьому основними глобальними інструментами залишаються USDT і USDC. За даними Artemis Analytics, на початку 2026 року обсяг транзакцій USDC склав близько $18,3 трлн, а USDT — близько $13,3 трлн.
Однак для Європи набагато важливішою є інша зміна — регуляція та інституціоналізація ринку. Після завершення перехідного періоду MiCA 1 липня 2026 року відповідність регуляторним вимогам стає одним із ключових факторів доступу stablecoin-емітентів та криптоплатформ до європейського ринку. В результаті формується сегмент regulated stablecoins, що випускаються відповідно до європейських вимог до емітента, резервних активів, розкриття інформації та захисту утримувачів.
Особливого значення набуває розвиток euro stablecoins. У травні консорціум Qivalis розширився до 37 банків із 15 європейських країн. Серед учасників — BNP Paribas, UniCredit, ING, BBVA, CaixaBank, Erste, Intesa Sanpaolo та Rabobank. Консорціум розвиває власний регульований euro stablecoin, орієнтований насамперед на інституційне використання. Це принципово важливий сигнал: банки починають розглядати stablecoin не просто як crypto asset, а як потенційний settlement asset — цифровий розрахунковий актив для переміщення ліквідності між фінансовими організаціями, проведення транскордонних платежів та розрахунків за токенізованими активами.
Паралельно розвивається retail-сегмент. У серпні Revolut розпочав поетапне надання клієнтам EURR — стейблкоїна, номінованого в євро. Це демонструє ще один тренд: stablecoin поступово стає частиною клієнтської digital financial ecosystem, у якій гаманець може одночасно використовуватися для зберігання коштів, платежів, обміну валюти та операцій із цифровими активами.
Не менш важливі кроки у 2026 році були зроблені глобальними платіжними системами. Visa запустила Visa Stablecoin Platform, надаючи банкам, фінтех-компаніям та іншим фінансовим організаціям інфраструктуру для роботи зі стейблкоїнами. Mastercard завершила придбання BVNK, посилюючи свої можливості в галузі stablecoin infrastructure. Fiserv розвиває FIUSD як інструмент інтеграції цифрових грошей із традиційною банківською та платіжною інфраструктурою.
Таким чином, формується новий шар payment rails, у якому традиційна банківська інфраструктура починає взаємодіяти з blockchain-based settlement infrastructure.
Потенційні сценарії використання включають:
· cross-border payments — транскордонні платежі без необхідності складного ланцюжка банків-кореспондентів;
· 24/7 settlement — розрахунки в режимі 24/7, включаючи вихідні та святкові дні;
· liquidity management — оперативніше управління ліквідністю фінансових організацій;
· programmable payments — програмовані платежі та автоматичне виконання умов розрахунку;
· tokenized assets settlement — розрахунки за операціями з токенізованими цінними паперами та іншими активами;
· treasury operations — оптимізація внутрішньогрупових та казначейських переказів;
· digital wallets — використання stablecoins як розрахункового інструменту всередині цифрових гаманців.
Але одночасно виникає принципове питання про економічну природу таких цифрових грошей. У серпні 2026 року голова Банку міжнародних розрахунків (BIS) Пабло Ернандес де Кос вказав на обмеження поточної моделі stablecoins як засобу платежу в масштабі всієї економіки та виділив tokenized bank deposits як один із можливих елементів майбутньої фінансової системи.
І тут виникає цікава конкуренція. Сьогодні формуються одразу кілька моделей цифрових грошей: Stablecoins, Tokenized Deposits, Central Bank Digital Currency (CBDC). При цьому відрізняється й економічна природа цих інструментів. Stablecoin є вимогою до емітента, забезпеченою певними резервними активами. Tokenized deposits зберігають зв'язок із банківським депозитом та банківською системою, а CBDC є прямою вимогою до центрального банку.
Тому наступний етап розвитку ринку буде пов'язаний уже не лише з технологією blockchain, а й з питаннями monetary settlement, liquidity, reserve management, interoperability та regulatory capital.
Головне питання сьогодні: «Яку роль stablecoins, tokenized deposits та CBDC відіграватимуть у майбутній архітектурі грошей та розрахунків?» Саме тут проходить наступна межа розвитку фінансової інфраструктури — на перетині банківських депозитів, платіжних систем, цифрових гаманців, токенізації активів та blockchain-based settlement.
2026 рік показує: конкуренція розвивається вже не лише між окремими stablecoins. Конкурують різні моделі цифрових грошей та різні архітектури майбутніх платежів.